
حاشیه سود چیست؟ فرمول محاسبه با مثال ساده
ممکن است یک کسب و کار فروش بالایی داشته باشد، اما در پایان ماه سود چندانی برایش باقی نماند. به همین دلیل فقط نگاه کردن به عدد فروش برای ارزیابی عملکرد مالی کافی نیست. یکی از شاخص هایی که تصویر دقیق تری از سودآوری کسب و کار ارائه می دهد، حاشیه سود است.
این شاخص به زبان ساده نشان می دهد از هر 100 تومان فروش، چه مقدار به عنوان سود باقی می ماند.
برای مثال اگر یک کسب و کار در یک ماه 500 میلیون تومان فروش و 100 میلیون تومان سود خالص داشته باشد، حاشیه سود خالص آن 20 درصد است. یعنی از هر 100 تومان فروش، در نهایت 20 تومان سود برای کسب و کار باقی مانده است.
فرمول کلی حاشیه سود:
(سود ÷ فروش) × 100
بسته به اینکه چه نوع سودی را بررسی می کنیم، این نسبت مالی می تواند به شکل ناخالص، عملیاتی یا خالص محاسبه شود.
حاشیه سود چه چیزی را نشان می دهد؟
Profit Margin یک نسبت مالی است که میزان سودآوری یک کسب و کار را نسبت به درآمد یا فروش آن نشان می دهد.
فرض کنید دو شرکت هرکدام ماهانه یک میلیارد تومان فروش دارند.
شرکت اول پس از پرداخت تمام هزینه ها 200 میلیون تومان سود دارد و شرکت دوم فقط 50 میلیون تومان سود به دست می آورد.
اگر فقط میزان فروش را بررسی کنیم، عملکرد این دو شرکت یکسان به نظر می رسد؛ اما نسبت سود به فروش تصویر متفاوتی ارائه می دهد.
شرکت اول:
(200 ÷ 1000) × 100 = 20 درصد
شرکت دوم:
(50 ÷ 1000) × 100 = 5 درصد
بنابراین شرکت اول از هر 100 تومان فروش، 20 تومان سود و شرکت دوم فقط 5 تومان سود ایجاد کرده است.
این مثال نشان می دهد چرا مدیران نباید فقط افزایش فروش را معیار موفقیت مالی قرار دهند.
فرمول محاسبه حاشیه سود فروش چیست؟
یکی از پرتکرارترین سوالات مدیران و صاحبان کسب و کار این است که فرمول محاسبه حاشیه سود فروش چیست.
در ساده ترین حالت می توان از فرمول زیر استفاده کرد:
(سود حاصل از فروش ÷ مبلغ فروش) × 100
فرض کنید محصولی را با قیمت 2 میلیون تومان می فروشید و هزینه تهیه یا تولید آن 1.4 میلیون تومان است.
سود حاصل از فروش:
2,000,000 – 1,400,000 = 600,000 تومان
درصد سودآوری فروش:
(600,000 ÷ 2,000,000) × 100 = 30 درصد
بنابراین از هر 100 تومان فروش این محصول، 30 تومان پس از کسر هزینه مستقیم محصول باقی می ماند.
برای تحلیل دقیق تر باید مشخص شود منظور از سود، سود ناخالص، عملیاتی یا خالص است؛ زیرا هرکدام بخش متفاوتی از هزینه های شرکت را در نظر می گیرند.
انواع حاشیه سود در کسب و کار
سه شاخص اصلی برای بررسی سودآوری وجود دارد:
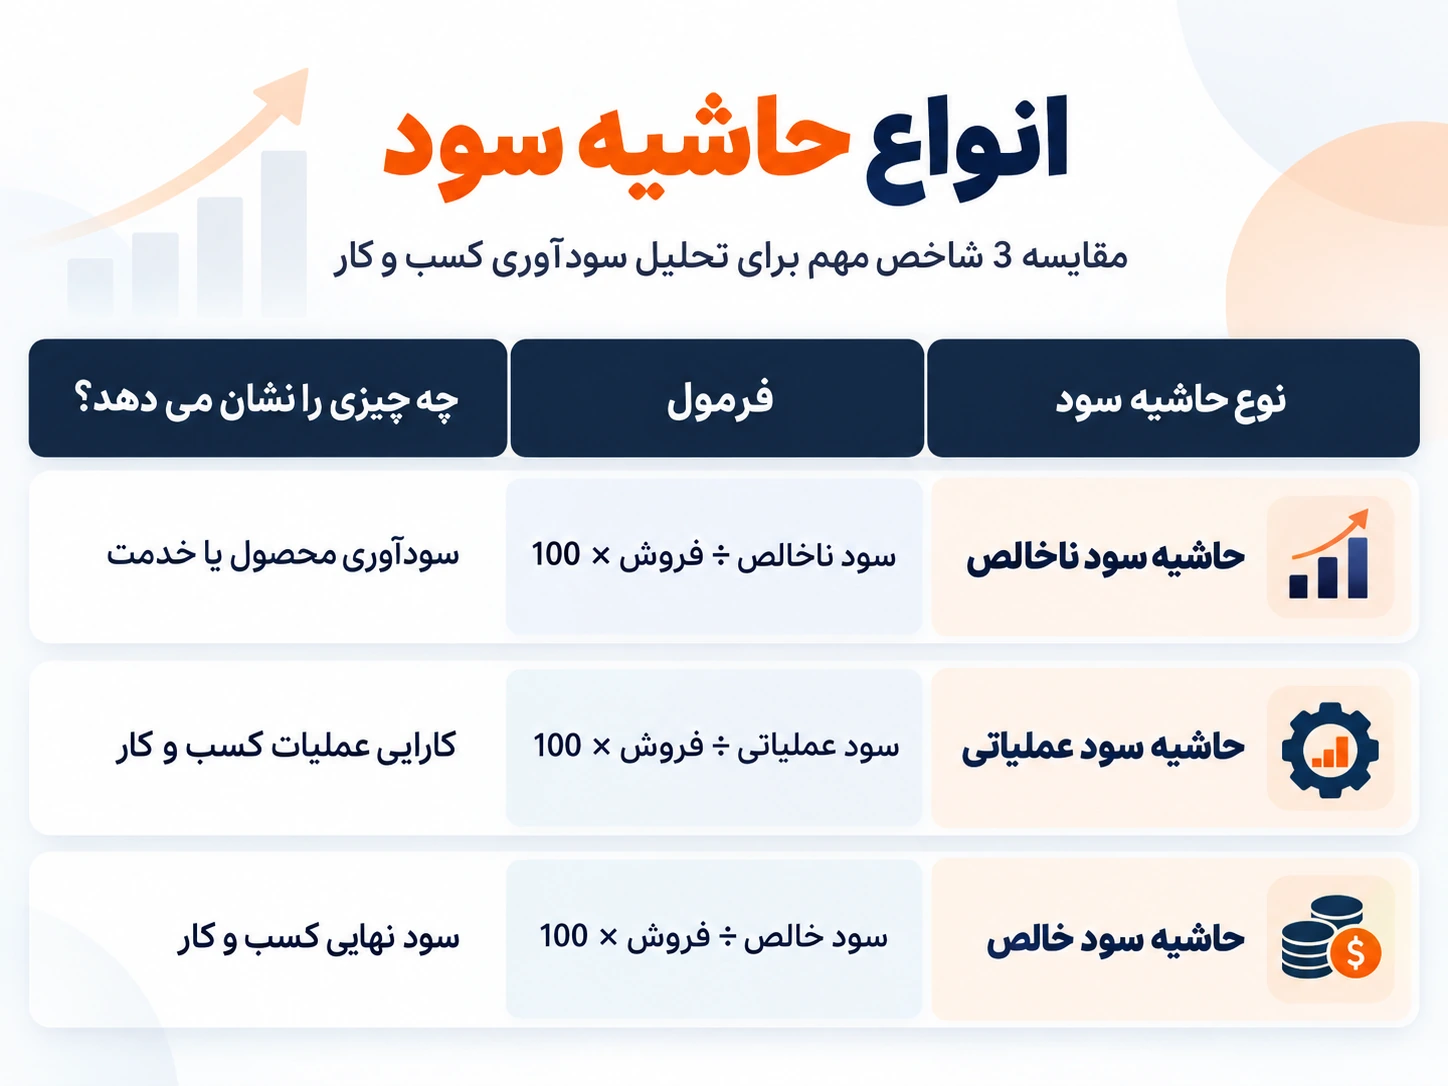
هرکدام از این نسبت ها پاسخ یک سوال متفاوت را به مدیر می دهند.
فرمول حاشیه سود ناخالص
حاشیه سود ناخالص یا Gross Profit Margin نشان می دهد پس از کسر هزینه مستقیم تولید یا تامین کالا، چه درصدی از فروش باقی مانده است.
فرمول این شاخص:
(سود ناخالص ÷ فروش خالص) × 100
این سود نیز از رابطه زیر محاسبه می شود:
سود ناخالص = فروش خالص – بهای تمام شده کالای فروش رفته
مثال محاسبه سود ناخالص
فرض کنید یک شرکت در یک ماه اطلاعات زیر را ثبت کرده است:
فروش خالص: 800 میلیون تومان
بهای تمام شده محصولات فروخته شده: 500 میلیون تومان
ابتدا سود ناخالص را محاسبه می کنیم:
800 – 500 = 300 میلیون تومان
حالا نسبت سود ناخالص به فروش:
(300 ÷ 800) × 100 = 37.5 درصد
یعنی از هر 100 تومان فروش، پس از پرداخت هزینه مستقیم تولید یا تامین محصول، 37.5 تومان باقی می ماند.
تحلیل سود ناخالص چه اطلاعاتی به مدیر می دهد؟
محاسبه یک عدد به تنهایی کافی نیست. بخش مهم تر، تحلیل روند آن در طول زمان است.
فرض کنید درصد سود ناخالص یک شرکت طی سه ماه به شکل زیر تغییر کرده باشد:
ماه | درصد سود ناخالص |
فروردین | 42 درصد |
| اردیبهشت | 38 درصد |
| خرداد | 31 درصد |
ممکن است فروش شرکت در این مدت افزایش پیدا کرده باشد، اما افت مداوم این شاخص یک هشدار مدیریتی است.
مدیر باید بررسی کند چه چیزی باعث این کاهش است. برای مثال:
- قیمت مواد اولیه افزایش یافته است؟
- تخفیف های فروش بیش از حد شده اند؟
- قیمت فروش متناسب با هزینه ها تغییر نکرده است؟
- ترکیب محصولات فروخته شده تغییر کرده است؟
- هزینه تامین کالا افزایش یافته است؟
- ضایعات یا هزینه تولید بیشتر شده است؟
به همین دلیل این نسبت فقط یک عدد حسابداری نیست؛ بلکه می تواند به عنوان یک ابزار تصمیم گیری مدیریتی استفاده شود.
فرمول حاشیه سود عملیاتی
حاشیه سود عملیاتی یا Operating Profit Margin نشان می دهد فعالیت اصلی کسب و کار پس از در نظر گرفتن هزینه های عملیاتی چقدر سودآور است.
فرمول این شاخص:
(سود عملیاتی ÷ فروش خالص) × 100
هزینه هایی مانند حقوق کارکنان، اجاره، بازاریابی، هزینه های اداری و سایر هزینه های عملیاتی در این مرحله اهمیت پیدا می کنند.
مثال محاسبه سود عملیاتی
فرض کنید یک شرکت یک میلیارد تومان فروش و 150 میلیون تومان سود عملیاتی داشته باشد.
(150 ÷ 1000) × 100 = 15 درصد
یعنی از هر 100 تومان فروش، پس از هزینه های عملیاتی 15 تومان سود عملیاتی ایجاد شده است.
مقایسه نسبت ناخالص و عملیاتی اطلاعات مهمی در اختیار مدیر قرار می دهد. اگر سود ناخالص مناسب باشد اما درصد سود عملیاتی پایین باشد، ممکن است هزینه های اداری، منابع انسانی، بازاریابی یا سایر هزینه های عملیاتی بیش از حد بالا باشند.
فرمول حاشیه سود خالص
حاشیه سود خالص یا Net Profit Margin یکی از مهم ترین شاخص های سودآوری است.
این شاخص نشان می دهد پس از کسر تمام هزینه ها، چه درصدی از درآمد شرکت به عنوان سود خالص باقی مانده است.
فرمول این شاخص:
(سود خالص ÷ فروش خالص) × 100
مثال محاسبه سود خالص
فرض کنید یک کسب و کار در پایان سال 10 میلیارد تومان فروش داشته باشد.
پس از کسر بهای تمام شده، حقوق، اجاره، هزینه تبلیغات، هزینه مالی، مالیات و سایر هزینه ها، 1.2 میلیارد تومان سود خالص برای آن باقی مانده است.
محاسبه:
(1.2 ÷ 10) × 100 = 12 درصد
یعنی از هر 100 تومان فروش، در نهایت حدود 12 تومان سود خالص برای کسب و کار باقی مانده است.
فرق سود و حاشیه سود چیست؟
یکی از اشتباهات رایج این است که سود و حاشیه سود یک مفهوم در نظر گرفته شوند، در حالی که این دو با یکدیگر تفاوت دارند.
سود یک مبلغ است، اما حاشیه سود یک نسبت یا درصد است.
برای مثال اگر درآمد یک فروشگاه 500 میلیون تومان و مجموع هزینه های آن 400 میلیون تومان باشد:
سود فروشگاه:
100 میلیون تومان
نسبت سود به فروش:
(100 ÷ 500) × 100 = 20 درصد
بنابراین وقتی می گوییم سود شرکت 100 میلیون تومان است، درباره یک مبلغ صحبت می کنیم؛ اما عدد 20 درصد نشان می دهد چه سهمی از فروش به سود تبدیل شده است.
یک مثال مهم
فرض کنید سود یک شرکت از 100 میلیون تومان به 150 میلیون تومان رسیده باشد.
در نگاه اول عملکرد شرکت بهتر شده است.
اما اگر فروش شرکت نیز از 500 میلیون به یک میلیارد تومان رسیده باشد چه؟
نسبت قبلی:
100 ÷ 500 = 20 درصد
نسبت جدید:
150 ÷ 1000 = 15 درصد
پس با وجود افزایش مبلغ سود، درصد سودآوری از 20 به 15 درصد کاهش یافته است.
این مثال نشان می دهد افزایش مبلغ سود همیشه به معنای بهتر شدن عملکرد مالی شرکت نیست.
تفاوت Profit Margin و Markup چیست؟
حاشیه سود را نباید با Markup یا درصد افزایش قیمت نسبت به هزینه اشتباه گرفت.
فرض کنید کالایی را یک میلیون تومان خریداری کرده و 1.5 میلیون تومان می فروشید.
سود:
500 هزار تومان
Markup:
500,000 ÷ 1,000,000 × 100 = 50 درصد
اما نسبت سود به فروش:
500,000 ÷ 1,500,000 × 100 = 33.3 درصد
پس در این مثال Markup برابر 50 درصد است، اما Profit Margin حدود 33 درصد است.
دلیل تفاوت این است که در محاسبه Markup، سود بر هزینه تقسیم می شود؛ اما در محاسبه Margin، سود بر فروش تقسیم می شود.
حاشیه سود در بانک چیست؟
مفهوم حاشیه سود در بانک کمی متفاوت از یک فروشگاه یا شرکت تولیدی است.
برای بررسی سودآوری کلی یک بانک می توان نسبت سود خالص را مانند سایر شرکت ها محاسبه کرد؛ اما در تحلیل فعالیت اصلی بانک ها شاخص دیگری به نام حاشیه سود خالص بهره یا Net Interest Margin (NIM) اهمیت زیادی دارد.
بانک از یک طرف از تسهیلات، وام ها و برخی دارایی های مالی درآمد بهره ای کسب می کند و از طرف دیگر برای سپرده ها و سایر منابع مالی خود هزینه می پردازد.
اختلاف این دو بخش، درآمد خالص بهره را تشکیل می دهد.
فرمول حاشیه سود در بانکها
فرمول رایج NIM به صورت زیر است:
حاشیه سود خالص بهره = (درآمد بهره – هزینه بهره) ÷ متوسط دارایی های سودآور × 100
یا به شکل ساده تر:
NIM = درآمد خالص بهره ÷ متوسط دارایی های سودآور × 100
مثال ساده
فرض کنید یک بانک در یک دوره اطلاعات زیر را داشته باشد:
درآمد بهره: 500 میلیارد تومان
هزینه بهره: 300 میلیارد تومان
متوسط دارایی های سودآور: 5 هزار میلیارد تومان
درآمد خالص بهره:
500 – 300 = 200 میلیارد تومان
NIM:
(200 ÷ 5000) × 100 = 4 درصد
بنابراین NIM بانک در این مثال 4 درصد است.
نکته مهم این است که NIM با سود خالص کل بانک یکسان نیست. هزینه های عملیاتی، مطالبات، مالیات و سایر درآمدها و هزینه ها نیز می توانند بر سود نهایی بانک تاثیر بگذارند.
برای مشاوره رایگان دوره MBA مدیریت مالی و سرمایه گذاری فرم زیر را پر کنید تا مشاوران ما در کوتاه ترین زمان با شما تماس بگیرند.
درخواست تماس از مقاله
"*"فیلدهای ضروری را نشان می دهد
حاشیه سود مناسب چقدر است؟
نمی توان یک عدد ثابت را برای تمام کسب و کارها مناسب دانست.
این نسبت به عوامل مختلفی بستگی دارد؛ از جمله:
- صنعت فعالیت
- مدل کسب و کار
- میزان رقابت
- هزینه تامین مواد اولیه
- هزینه نیروی انسانی
- استراتژی قیمت گذاری
- حجم فروش
- ساختار هزینه های ثابت
- مرحله رشد کسب و کار
برای مثال ساختار مالی یک فروشگاه زنجیره ای، شرکت خدماتی، کارخانه تولیدی و شرکت نرم افزاری یکسان نیست.
بنابراین بهتر است این شاخص با سه معیار مقایسه شود:
عملکرد گذشته خود شرکت، هدف مالی تعیین شده و کسب و کارهای مشابه همان صنعت.
چگونه حاشیه سود را افزایش دهیم؟
افزایش سودآوری لزوما به معنای افزایش قیمت نیست. مدیران می توانند چند بخش مختلف کسب و کار را بررسی کنند.
بررسی قیمت گذاری
گاهی قیمت محصول با افزایش هزینه های تولید و تامین هماهنگ نشده است. در این شرایط حتی با افزایش فروش، درصد سود کاهش پیدا می کند.
کاهش بهای تمام شده
مذاکره با تامین کنندگان، کاهش ضایعات، بهبود فرایند تولید و خرید بهتر می تواند بهای تمام شده را کاهش دهد.
بررسی ترکیب محصولات
تمام محصولات سودآوری یکسانی ندارند.
ممکن است محصولی فروش بالایی داشته باشد اما سود چندانی ایجاد نکند و محصول دیگری با فروش کمتر، سهم بیشتری از سود بسازد.
کنترل تخفیف ها
تخفیف های بی برنامه می توانند فروش را افزایش دهند، اما همزمان نسبت سود به فروش را کاهش دهند.
به همین دلیل اثر هر کمپین تخفیفی باید بر درآمد و سود نهایی بررسی شود.
کنترل هزینه های عملیاتی
اگر فاصله سود ناخالص و سود عملیاتی زیاد باشد، ممکن است بخشی از مشکل در هزینه های اداری، بازاریابی، نیروی انسانی یا سایر هزینه های عملیاتی باشد.
تحلیل مالی منظم
محاسبه یک عدد در یک مقطع زمانی اطلاعات محدودی ایجاد می کند.
ارزش واقعی این شاخص ها زمانی مشخص می شود که روند آنها به صورت ماهانه، فصلی یا سالانه بررسی شود.
چرا مدیران باید حاشیه سود را بشناسند؟
دانستن مقدار فروش کافی نیست.
یک مدیر باید بتواند تشخیص دهد:
کدام محصول واقعا سودآور است؟
افزایش فروش چه تاثیری بر سود دارد؟
هزینه ها در کدام بخش افزایش پیدا کرده اند؟
آیا سیاست قیمت گذاری مناسب است؟
کدام محصول باید بیشتر فروخته شود؟
آیا تخفیف فعلی برای کسب و کار اقتصادی است؟
و آیا رشد درآمد واقعا باعث رشد سودآوری شده است؟
حاشیه سود یکی از شاخص هایی است که به پاسخ دادن به این سوالات کمک می کند.
مدیرانی که می خواهند علاوه بر محاسبه این شاخص ها، تحلیل صورت های مالی، بودجه بندی، کنترل هزینه و تصمیم گیری مالی را به شکل کاربردی یاد بگیرند، می توانند سرفصل های دوره MBA مدیریت مالی را نیز بررسی کنند.
مثال کامل محاسبه حاشیه سود
فرض کنید یک شرکت در یک سال اطلاعات زیر را ثبت کرده است:
عنوان | مبلغ |
فروش خالص | 10 میلیارد تومان |
بهای تمام شده | 6 میلیارد تومان |
سود ناخالص | 4 میلیارد تومان |
هزینه های عملیاتی | 2 میلیارد تومان |
سود عملیاتی | 2 میلیارد تومان |
سایر هزینه ها و مالیات | 800 میلیون تومان |
| سود خالص | 1.2 میلیارد تومان |
محاسبه حاشیه سود ناخالص:
4 ÷ 10 × 100 = 40 درصد
محاسبه حاشیه سود عملیاتی:
2 ÷ 10 × 100 = 20 درصد
محاسبه حاشیه سود خالص:
1.2 ÷ 10 × 100 = 12 درصد
پس از هر 100 تومان فروش، 40 تومان پس از بهای تمام شده باقی می ماند، 20 تومان پس از هزینه های عملیاتی و در نهایت 12 تومان سود خالص ایجاد می شود.
این نوع تحلیل به مدیر کمک می کند مشخص کند بیشترین کاهش سود در کدام مرحله است.
جمع بندی
حاشیه سود یکی از مهم ترین شاخص های سنجش سودآوری کسب و کار است و نشان می دهد چه درصدی از فروش به سود تبدیل می شود.
سه شاخص اصلی که مدیران باید بشناسند عبارتند از:
ناخالص = سود ناخالص ÷ فروش × 100
عملیاتی = سود عملیاتی ÷ فروش × 100
خالص = سود خالص ÷ فروش × 100
اما اهمیت اصلی این اعداد در تحلیل آنهاست. کاهش این نسبت ها می تواند نشانه افزایش هزینه ها، قیمت گذاری نامناسب، تخفیف بیش از حد، تغییر ترکیب محصولات یا ضعف در مدیریت هزینه های عملیاتی باشد.
بنابراین مدیر حرفه ای فقط نمی پرسد «چقدر فروختیم؟»؛ بلکه می پرسد:
«از این فروش واقعا چقدر سود ساختیم؟»
اگر مدیریت مالی کسب و کار، تحلیل شاخص های مالی، بودجه بندی و تصمیم گیری بر اساس اعداد برای شما اهمیت دارد، می توانید جزئیات و سرفصل های دوره MBA مدیریت مالی را مشاهده کنید.
پیش نمایش بخشی از دوره:
سوالات متداول
حاشیه سود چیست؟
حاشیه سود درصدی از فروش است که پس از کسر هزینه های مربوطه به عنوان سود باقی می ماند. فرمول کلی آن تقسیم سود بر فروش و ضرب نتیجه در 100 است.
فرمول محاسبه حاشیه سود فروش چیست؟
در حالت ساده، فرمول محاسبه حاشیه سود فروش از تقسیم سود حاصل از فروش بر مبلغ فروش و ضرب نتیجه در 100 به دست می آید.
فرمول حاشیه سود ناخالص چیست؟
برابر است با تقسیم سود ناخالص بر فروش خالص و ضرب نتیجه در 100.
فرمول حاشیه سود عملیاتی چیست؟
از تقسیم سود عملیاتی بر فروش خالص و ضرب نتیجه در 100 محاسبه می شود.
فرمول حاشیه سود خالص چیست؟
برابر است با تقسیم سود خالص بر فروش خالص و ضرب نتیجه در 100.
فرق سود و حاشیه سود چیست؟
سود یک مبلغ مالی است؛ برای مثال 200 میلیون تومان. حاشیه سود یک درصد است و نشان می دهد چه مقدار از فروش به سود تبدیل شده است.
حاشیه سود در بانک چیست؟
در تحلیل فعالیت اصلی بانک ها معمولا شاخص حاشیه سود خالص بهره یا NIM نیز بررسی می شود که نسبت درآمد خالص بهره به متوسط دارایی های سودآور بانک را نشان می دهد.
دیدگاهتان را بنویسید